ENGLISH


12 Ekim 2026 Piyasa Günlüğü
Piyasalarda Geçen Haftanın Özeti
Jeopolitik belirsizlikler paralelinde petrol fiyatlarındaki dalgalanma sürüyor.
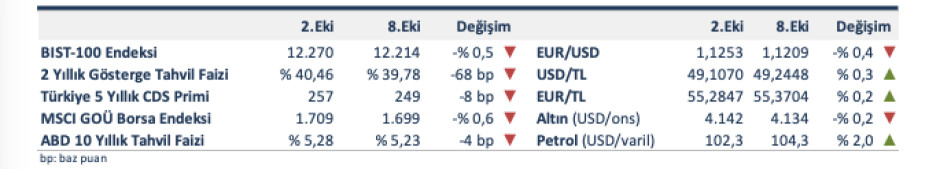
Hafta başında Orta Doğu’dan yapılan petrol ihracatındaki toparlanma haberleri ve G7 ülkelerinin stratejik rezervlerinden kullanma kararı küresel enerji arzına ilişkin endişeleri hafifleterek petrol fiyatlarının gerilemesini sağladı. Öte yandan, Perşembe günü ABD’nin İran’a yönelik yeni saldırılara hazırlandığına ilişkin haberler ile ABD Körfez kıyılarına yaklaşan Isaias Kasırgası’nın petrol arzını aksatacağına yönelik endişelerle petrol fiyatları %4,1 yükseldi. Böylece, Brent türü ham petrolün varil fiyatı Perşembe kapanışı itibarıyla geçtiğimiz Cuma gününe göre %2,0 arttı., Trump’ın 3 Kasım’daki ara seçimlerden önce ABD’nin İran’a saldırmayacağı yönündeki açıklamasıyla Perşembe günü yükselişini bir miktar sınırlayan petrol fiyatları, haftanın son işlem gününde de bir miktar geriledi.
Fed’in 15-16 Eylül tarihli toplantısının tutanakları yayımlandı.
Fed’in Eylül ayı toplantısına ilişkin tutanaklar, enflasyon görünümüne yönelik yukarı yönlü risklerin belirginleştiğine işaret etti. Yetkililerin çoğunun, enflasyonun hedefin üzerinde kalıcı olma riskine karşı yıl sonuna kadar bir faiz artışının daha uygun olabileceğini değerlendirdiği izlenen tutanaklarda, gelecekteki kararların açıklanacak ekonomik verilere bağlı olacağı vurgulandı. Ayrıca, enerji fiyatlarında jeopolitik gelişmeler kaynaklı artışların yanı sıra yapay zeka yatırımlarındaki güçlü seyrin enflasyon baskılarını artırabileceği de belirtildi. Öte yandan, yetkililer uzun vadeli ABD tahvil getirilerindeki yükselişe rağmen hisse senedi piyasalarının yıl içerisinde güçlü bir performans göstermesinin ve özel sektör tahvillerindeki risk primlerinin sınırlı kalmasının finansal koşulların ekonomik büyümeyi destekleyici bir durumda olduğuna işaret ettiğini değerlendirdi.
ABD’de ithalat Ağustos ayında tarihi yüksek düzeyine çıktı.
ABD’de dış ticaret açığı Ağustos’ta aylık bazda %13,7 ile piyasa beklentisinin üzerinde artarak 105,6 milyar USD oldu. Böylece dış ticaret açığı, ek gümrük tarifelerinin yürürlüğe girmesi öncesinde ithalat siparişlerinin öne çekildiği Mart 2025’ten bu yana en yüksek düzeyinde gerçekleşti. Ağustos’ta ihracat %1,4 yükselirken, ithalat %4,3 artışla tarihi yüksek düzeyine (420,8 milyar USD) ulaştı. İthalattaki hızlı yükselişte ham petrol ve parasal olmayan altın ithalatının yanı sıra yarı iletkenler öncülüğünde sermaye malları ithalatındaki artışın da etkili olması yapay zeka altyapısına yönelik yatırımların ithalat talebini desteklediğine işaret ediyor.
Euro Alanı’nda üretici fiyatları Ağustos’ta hızlandı.
Euro Alanı’nda Ağustos’ta aylık ve yıllık bazda sırasıyla %0,1 ve %0,8 artan perakende satışlar piyasa beklentilerinin altında kalarak zayıf seyrini sürdürdü. Aynı dönemde üretici fiyatları enerji maliyetlerindeki yükselişe paralel olarak aylık bazda %1,9 artarken, yıllık ÜFE enflasyonu %8,2 ile Şubat 2023’ten bu yana en yüksek düzeyine çıktı. Bölgede yatırımcı güvenini ölçen Sentix güven endeksinin Ekim’de 5,1’den 2,7’ye gerileyerek Nisan’dan bu yana ilk kez düşüş kaydetti.
Yurt içinde TÜFE enflasyonu Eylül’de beklentilerin altında gerçekleşti.
Eylül’de %1,84 ile Ağustos ayı seviyesinde gerçekleşen aylık TÜFE enflasyonu, Reuters anketindeki (%2,30) ve Piyasa Katılımcıları Anketi’ndeki (%2,12) beklentilerin altında kaldı. Böylece, yıllık TÜFE enflasyonu %31,51 seviyesinden %29,73’e gerileyerek Kasım 2021’den bu yana ilk kez %30 seviyesinin altında gerçekleşti. Yİ-ÜFE enflasyonu da aylık bazda %2,07, yıllık bazda %27,38 oldu (Enflasyon raporumuz). Öte yandan, mevsim etkilerinden arındırılmış verilere göre aylık TÜFE artışı Ağustos’taki %2,19 düzeyinden ivme kaybederek Eylül’de %1,61’e indi. Eylül’de TÜFE bazlı reel efektif döviz kuru 0,5 puan yükselerek 105,5 oldu.
Sanayi üretimindeki daralma Ağustos’ta derinleşti.
Mevsim ve takvim etkisinden arındırılmış sanayi üretimi endeksi Ağustos’ta aylık bazda %1,0 geriledi. Bu gelişmede, endeks içinde ağırlığı yüksek olan imalat sanayii üretiminin %1,6 gerilemesi belirleyici olurken, elektrik, gaz ve buhar üretimi %3,3, madencilik ve taş ocakçılığı üretimi de %4,1 artış kaydetti. Takvim etkisinden arındırılmış sanayi üretiminde Mayıs’tan bu yana devam eden yıllık daralma ivmelenerek Ağustos’ta %1,9 oldu.
Eylül’de dış ticaret açığı yıllık bazda %24,8 oranında daraldı.
Ticaret Bakanlığı tarafından açıklanan öncü dış ticaret verilerine göre Eylül’de ihracat yıllık bazda %15,4 artarak 26,0 milyar USD, ithalat %5,9 artarak 31,2 milyar USD düzeyinde gerçekleşti. Böylece, Eylül’de dış ticaret açığı yıllık bazda %24,8 oranında daralarak 5,2 milyar USD olurken, 12 aylık kümülatif dış ticaret açığı %7,4 artışla 96 milyar USD’ye çıktı. Eylül’de enerji ve altın ticareti hariç dış ticaret açığı ise yıllık bazda %56,8 azalarak 546 milyon USD oldu.
Hazine nakit dengesi Eylül’de 467,2 milyar TL açık verdi.
Hazine nakit dengesi Eylül'de 467,2 milyar TL, faiz dışı denge 193,3 milyar TL açık verdi. Bu dönemde gelirler 1,3 trilyon TL, giderler 1,8 trilyon TL düzeyinde gerçekleşirken, giderlerin 1,5 trilyon TL’lik kısmını faiz dışı giderler oluşturdu. Böylece, yılın ilk 9 ayındaki nakit açığı 1,9 trilyon TL oldu (2025 Ocak-Eylül: -1,6 trilyon TL).
Finansal piyasalar…
Küresel borsa endeksler hafta başında teknoloji hisseleri öncülüğünde olumlu bir görünüm sunarken, hafta sonuna doğru yapay zeka yatırımlarının kârlılığına ilişkin endişeler ve artan jeopolitik risklerle baskı altında kaldı. Böylece, Perşembe kapanış itibarıyla önceki hafta Cuma gününe kıyasla MSCI Dünya borsaları endeksi yatay bir seyir izlerken, MSCI GOÜ borsaları endeksi %0,6 ile sınırlı bir düşüş kaydetti. Petrol fiyatlarındaki dalgalı seyrin ve yüksek enflasyon endişelerinin gündemde kalmaya devam ettiği haftada ABD’nin uzun vadeli tahvil faizlerindeki yükselişler de sürerken, Trump’ın açıklaması sonrasında petrol fiyatlarıyla beraber tahvil getirilerindeki artışı sınırlandırdı.
Yurt içinde BIST-100 endeksi Perşembe kapanışında geçtiğimiz Cuma’ya göre %0,5 gerilerken, 5 yıllık CDS primi 8 baz puan azalarak 249 baz puan oldu. 2 ve 10 yıllık tahvil faizlerinde de sırasıyla 68 baz puan ve 17 baz puan geriledi.
Gelecek haftanın gündemi…
Gelecek hafta küresel tarafta başlıca ekonomilerde enflasyon göstergeleri ile sanayi üretimi verileri takip edilecek. Ayrıca, IMF Dünya Ekonomik Görünüm raporunu açıklayacak. Yoğun bir veri gündemi bulunan yurt içinde Ağustos ayına ilişkin ödemeler dengesi ile Eylül ayına ilişkin bütçe dengesi verileri takvimde öne çıkıyor. Ayrıca, perakende satışlar ile hizmet ve inşaat üretim endekslerinin yanı sıra konut piyasası göstergeleri ve TCMB Piyasa Katılımcıları Anketi’nin sonuçları da yakından takip edilecek. Cuma günü S&P’nin Türkiye’ye ilişkin kredi notu değerlendirmesini yayımlaması bekleniyor. Orta Doğu’daki gelişmeler de piyasaların odağında kalmaya devam edecek.
Kaynak: Türkiye İş Bankası
Önceki Gün
Ekim
5