ENGLISH


5 Ekim 2026 Piyasa Günlüğü
Piyasalarda Geçen Haftanın Özeti
ABD’de bu hafta yoğun bir veri gündemi takip edildi.
Bu hafta ABD’de açıklanan işgücü piyasası ve enflasyon verileri piyasaların gündeminde öne çıktı. Eylül ayında tarım dışı istihdam artışı 29 bin kişi ile 90 bin kişi olan piyasa beklentisinin altında gerçekleşti. Ağustos ayı verisi de 162 bin kişiden 133 bin kişiye revize edildi. İşsizlik oranı geçtiğimiz ayki %4,1 seviyesinden %4,2 seviyesine yükseldi. Ortalama saatlik ücretler aylık bazda %0,1 (önceki: %0,3), yıllık bazda da %3,0 (önceki: %3,1) artış kaydetti.
ABD’de kişisel tüketim harcamaları (PCE) fiyat endeksindeki artış Ağustos’ta aylık bazda %0,3, yıllık bazda %3,4 oldu. Çekirdek PCE fiyat endeksindeki aylık artış da beklentilerin altında kalarak %0,2 düzeyinde kaydedildi. Çekirdek endeksteki yıllık artış ise %3,0 düzeyinde gerçekleşerek bir önceki ay verisinin %3,0’e revize edilmesiyle aylık bazda yatay bir görünüm sundu.
Geçtiğimiz hafta S&P Global tarafından açıklanan güçlü PMI verilerinin ardından bu hafta açıklanan ISM imalat sanayi PMI da Eylül ayında 54,5 ile piyasa beklentisinin bir miktar altında kalmakla birlikte sektör faaliyetlerinde artış sinyali verdi. ABD ekonomisinin 2026 yılının ikinci çeyreğine ilişkin yıllıklandırılmış büyüme oranı nihai verilere göre %1,5’lik piyasa beklentisini aşarak %2,2'ye yukarı yönlü revize edildi. Ekonomik aktivitedeki canlı seyre karşılık tüketici güveninde zayıf seyir sürüyor. Tüketici güven endeksi Eylül ayında 81,9 ile 89,2 olan piyasa beklentisinin oldukça altında ve 12 yılı aşkın sürenin en düşük seviyesinde gerçekleşti.
ABD 10 yıllık tahvil faizi 2002’den bu yana en yüksek seviyesini gördü.
Orta Doğu’daki gerilime ilişkin haber akışı petrol fiyatları üzerinde oynaklığa neden olurken, jeopolitik risklere ilişkin süregelen belirsizlikler ve enflasyon beklentilerinin yüksek seyrine paralel olarak Fed’in bu yıl bir faiz artırımı daha yapacağına ilişkin beklentiler gücünü koruyor. Söz konusu ortamda ABD’de uzun vadeli Hazine tahvili faizleri üzerinde yukarı yönlü baskı etkili olmaya devam ediyor. Perşembe günü gün içerisinde %5,34 ile 2002 yılından bu yana gördüğü en yüksek seviyeye çıkan 10 yıl vadeli Hazine tahvili faizi bu seviyelerden bir miktar gerilemekle birlikte haftayı yatay tamamlamaya hazırlanıyor. Bu paralelde, doların gelişmiş ülke para birimleri karşısında değerini ölçen DXY endeksi, EUR üzerindeki aşağı yönlü baskıya da bağlı olarak, Perşembe günü itibarıyla Cuma kapanışına kıyasla %1,1 yükseliş sergiledi. EUR/USD paritesi de Perşembe kapanışı itibarıyla 1,12 ile Mayıs 2025’ten bu yana en düşük seviyesinden işlem gördü.
Euro Alanı’nda yıllık TÜFE enflasyonu Eylül’de üç yılın en yükseğinde…
Euro Alanı’nda bugün açıklanan öncü verilere göre yıllık TÜFE enflasyonu %3,8 ile %3,6 olan piyasa beklentisinin ve son üç yılın en yüksek düzeyinde gerçekleşti. Ağustos’ta tüketici fiyatlarında kaydedilen yıllık artış %3,2 düzeyindeydi. Gıda, enerji, tütün ve alkollü içkiler hariç TÜFE’deki yıllık artışta izlenen ivmelenme ise daha sınırlı oldu. Bir önceki ay %2,4 olan yıllık çekirdek TÜFE enflasyonu Eylül’de %2,5 düzeyinde kaydedildi. Piyasa fiyatlamalarına göre ECB’nin yılsonuna kadar bir faiz artırımı daha gerçekleştirme ihtimali %70’in üzerinde bulunuyor.
Yurt içinde öne çıkan veriler…
İSO İmalat Sanayi PMI Eylül’de 47,9 ile eşik değerin altındaki seyrini art arda 30. ayına taşırken, Ağustos’a göre de 0,2 puan gerileme kaydetti. Eylül’de, Orta Doğu’daki gerginlik nedeniyle yeni siparişler ve üretim alt endeksleri daralma sinyali vermeye devam etti. Ayrıca, artan enerji ve taşımacılık maliyetlerinin etkisiyle Eylül’de hem girdi fiyatları enflasyonu hem nihai ürün fiyatları enflasyonu son 4 ayın en yüksek düzeyinde gerçekleşti. Eylül’de ekonomik güven endeksi ise 101,3 ile Haziran 2023’ten bu yana en yüksek seviyesinde gerçekleşti.
Kültür ve Turizm Bakanlığı tarafından yayımlanan verilere göre, Türkiye’ye gelen yabancı ziyaretçi sayısı Ağustos’ta bir önceki yıla paralel gerçekleşerek 6.963 bin kişi oldu. Ocak- Ağustos döneminde ise yabancı ziyaretçi sayısı %1,8 azalışla 34,8 milyon ile son dört yılın ayları itibarıyla en düşük seviyesinde gerçekleşti.
Yurt içinde mevsim etkilerinden arındırılmış verilere göre, işsizlik oranı Ağustos’ta bir önceki aya göre 0,3 puan azalışla %7,8 seviyesinde gerçekleşti. Bu dönemde, geniş tanımlı işsizlik göstergesi olan atıl işgücü oranı 0,4 puan artışla %31,0 düzeyinde gerçekleşti.
Yurt içi finansal piyasalar…
BIST-100 endeksi Çarşamba günü gün içerisinde 11.926 ile geçtiğimiz Ocak ayından bu yana en düşük seviyesini gördü. Perşembe günü temerrüde düşen fonlara dair yatırımcılara yapılacak geri ödemelere yönelik açıklanan kararlarla endeks bir miktar toparlanma kaydetti. Geçtiğimiz hafta %3’e yakın düşüş kaydeden BİST-100 endeksi Perşembe kapanışı itibarıyla Cuma gününe kıyasla %5 geriledi. Bu dönemde Türkiye’nin 5 yıllık CDS primi 7 baz puan artışla 256 ile dört ayı aşkın sürenin en yüksek düzeyinde gerçekleşti.
25 Eylül haftasında yurt dışı yerleşikler hisse senedi piyasasında 358,6 milyon USD tutarında net alım, DİBS piyasasında da toplam (kesin alım, ters repo, teminat alım ve ödünç alım) 142,7 milyon USD tutarında net satış gerçekleştirdi. Böylece, yurt dışı yerleşiklerin son 2 haftada hisse senedi piyasası portföyü net 248,8 milyon USD genişlerken, DİBS piyasası portföyünün ise net 531,7 milyon USD azaldı.
TCMB makrofinansal istikrarı ve bankaların likidite yönetimini desteklemek amacıyla zorunlu karşılık uygulamasında değişiklik yaptı. KOBİ’lere kullandırılan TL kredilerde 8 haftalık dönemler için uygulanan büyüme sınırı %4,5’ten %5’e yükseltilirken, Türk lirası zorunlu karşılıklarda bloke tesis oranları düşürüldü.
Gelecek haftanın gündemi…
Gelecek hafta küresel gündemde Eylül ayına ilişkin ABD ISM hizmetler PMI ve Ağustos ayına ilişkin Euro Alanı ÜFE enflasyonu ile perakende satış verileri öne çıkıyor. Yurt içinde Eylül ayı enflasyon verilerinin yanı sıra Ağustos ayına dair sanayi üretim endeksi açıklanacak. Orta Doğu’daki gelişmeler de piyasaların odağında kalmaya devam edecek.
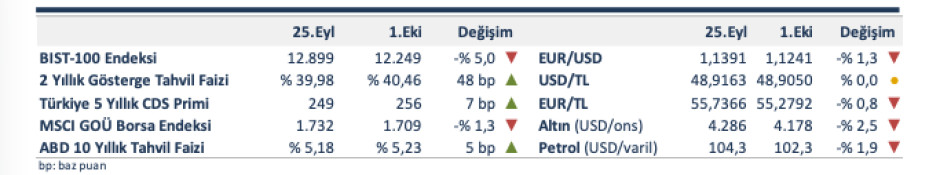
Kaynak: Türkiye İş Bankası
Önceki Gün
Eylül
28