ENGLISH


28 Eylül 2026 Piyasa Günlüğü
Piyasalarda Geçen Haftanın Özeti
Orta Doğu’daki gelişmeler enerji fiyatlarını artırırken, ABD-Çin ticaret düzenlemesinde anlaştı.
Haftanın ilk günlerinde bölgede devam eden saldırılar gerilimi yüksek tutarken, diplomatik çözüm beklentileri enerji fiyatlarında oynaklığı artırdı. Bu hafta Birleşmiş Milletler Genel Kurulu’nda konuşan ABD Başkanı Trump, İran ile ABD ara seçimlerinin ardından bir anlaşmaya varılabileceğini belirtirken, anlaşma sağlanamaması halinde çatışmaların sertleşebileceği mesajını verdi. İran tarafı ise ABD’nin askeri baskıyı azaltması ve ekonomik ablukayı kaldırması halinde diplomatik çözüme ve Hürmüz Boğazı’nın yeniden açılmasına hazır olduğunu belirtti. Bu gelişmelerle birlikte Brent türü ham petrolün varil fiyatı Perşembe günü itibarıyla hafta kapanışına göre %2,6 artarak 106,6 USD seviyesine yükseldi.
Trump-Xi zirvesinin takip edildiği haftada, görüşme öncesinde ABD Hazine Bakanı Bessent, ABD ve Çin arasındaki ticaret ateşkesinin iki ay uzatıldığını duyururken, görüşme sonrası Çin Devlet Başkanı Xi iki ülkenin yeni bir ticaret düzenlemesinde anlaştıklarını açıkladı.
OECD 2026 yılı için küresel büyüme tahminini yükseltti.
OECD tarafından bu hafta açıklanan ara dönem Ekonomik Görünüm Raporu’nda küresel büyüme tahmini 2026 yılı için %2,8’den %2,9’a yükseltirken, 2027 için %3,1’den %3,0’e düşürdü. Türkiye ekonomisine ilişkin büyüme tahminleri ise 2026 için %3,1’den %2,7’ye, 2027 için ise %3,8’den %3,6’ya aşağı yönlü revize edildi. Ayrıca, enerji ve gübre fiyatlarındaki artıştan kaynaklanan olumsuzluklara rağmen dezenflasyonun devam edeceği, yukarı yönlü güncellenen tahminlere göre enflasyonun bu yıl %31,5 ve 2027'de ise %24,7 seviyesinde gerçekleşeceği öngörüldü. Raporda dezenflasyonun sürmesiyle para politikasındaki gevşemenin, ekonomik büyümeyi desteklemesinin beklendiği belirtildi.
Raporda ayrıca Orta Doğu kaynaklı jeopolitik gerilimler, enerji şoku ve ticaret kısıtlamaları küresel büyüme üzerinde olumsuz etkiye neden olsa da yapay zeka bağlantılı yatırımların özellikle ABD ve Asya ülkelerinde ekonomik aktiviteyi desteklediği belirtildi. Bununla birlikte, uzun vadeli tahvil getirilerindeki artışın kamu maliyesi üzerindeki baskı, yapay zekanın giderek dış finansmana bağımlı hale gelmesi, iklim koşullarındaki değişimin gıda fiyatları üzerindeki etkisi gibi zorluklar göz önüne alınarak merkez bankalarının enflasyon beklentilerini çıpalaması gerektiği vurgulandı.
Bu hafta önde gelen ekonomilerde yoğun bir veri gündemi takip edildi.
ABD’de Eylül ayına ilişkin imalat sanayi PMI 57,0 (beklenti: 53,6), hizmetler PMI da 58,7 (beklenti: 56,0) seviyesinde gerçekleşti. Böylece ülkede imalat PMI son 52 ayın, hizmetler PMI da son 59 ayın en yüksek düzeyine ulaştı. Euro Alanı’nda imalat sanayi PMI 52,7, hizmetler PMI ise turizm ve hanehalkı harcamalarının katkısıyla önceki aya göre 1,4 puan artarak 53,0 seviyesinde gerçekleşti.
Euro Alanı’nda öncü verilere göre tüketici güven endeksi Eylül ayında bir önceki aya göre 1 puan azalarak -16,5 seviyesinde gerçekleşti. Böylece tüketici güveni, dört aylık toparlanma döneminin ardından yeniden uzun vadeli ortalamasından uzaklaştı. Bölgenin en büyük ekonomisi Almanya’da ise Ifo İş İklimi Endeksi Eylül’de geçen aya göre 1,1 puan artarak 89,9’a yükseldi.
Çin Merkez Bankası (PBoC) Eylül ayı toplantısında 1 ve 5 yıllık ana kredi faiz oranlarını sırasıyla %3,00 ve %3,50 düzeylerinde sabit tuttu. Japonya’da Eylül ayına ilişkin öncü imalat sanayi PMI 54,1, hizmetler PMI ise 51,6 düzeylerinde gerçekleşirken geçmiş aya göre hız kesmekle birlikte eşik değerin üstünde kalarak sektörlerin faaliyetlerindeki genişlemenin sürdüğüne işaret etti.
Yurt içinde tüketici güveni Temmuz 2018’den beri en yüksek düzeyine ulaştı.
TÜİK tarafından açıklanan mevsim etkilerinden arındırılmış verilere göre, tüketici güven endeksi Eylül’de bir önceki aya göre %1,3 artarak 91,9 ile Temmuz 2018’den beri en yüksek seviyesine ulaşırken, sektörel güven endeksleri karışık bir görünüm sergiledi. Bu dönemde güven endeksi hizmet sektöründe 111,9 düzeyini korurken, perakende ticaret sektöründe aylık bazda %1,1 oranında artarak 111,3 seviyesine yükseldi. İnşaat sektörüne ilişkin endeks ise aylık bazda %0,2 oranında azalarak 83,0 seviyesinde gerçekleşti.
Mevsimsellikten arındırılmış Eylül ayı reel kesim güven endeksi 0,1 puan artarak 102,5 seviyesinde gerçekleşti. Genel gidişat, mevcut toplam sipariş miktarı, gelecek üç aydaki toplam istihdam ve son üç aydaki toplam sipariş miktarına ilişkin değerlendirmeler endeksi artış yönünde; gelecek üç aydaki ihracat sipariş miktarı, mevcut mamul mal stoku, sabit sermaye yatırım harcaması ve gelecek üç aydaki üretim hacmine ilişkin değerlendirmeler ise endeksi azalış yönünde etkiledi. Öte yandan, mevsim etkilerinden arındırılmış imalat sanayi kapasite kullanım oranı aylık bazda 0,6 puan artışla %74,1 seviyesinde gerçekleşerek sektörde sınırlı bir toparlanmaya işaret etti.
Hanehalkı beklentilerinde bozulma görüldü.
TCMB verilerine göre sektörel enflasyon beklentileri Eylül’de aylık bazda piyasa katılımcıları için 0,01 puan, hanehalkı için ise 0,02 puan artarak sırasıyla %23,70 ve %45,60’a yükselirken, reel sektör için 0,3 puan azalarak %32,50’ye geriledi. Bu dönemde enflasyonun düşeceğini bekleyen hanehalkı oranı aylık 0,6 puan azalarak %16,25’e geriledi. Hanehalkının 12 ay sonrası USD/TL beklentisi Ağustos’a göre 1,43 TL artarak 55,90’a yükselirken konut fiyatlarında 12 ay sonrası artış beklentisi 1,4 puan düşüşle %30,7’ye indi.
Reel sektörün net döviz pozisyonu açığı rekor seviyeye yükseldi.
TCMB verilerine göre finansal kesim dışındaki firmaların net döviz pozisyonu açığı Temmuz’da bir önceki aya göre 5,0 milyar USD artarak 210,8 milyar USD ile tarihi yüksek seviyeye yükseldi. Bu dönemde firmaların döviz varlıkları 2,3 milyar USD, yükümlülükleri ise 7,3 milyar USD arttı.
Finansal piyasalar…
Bu hafta petrol fiyatlarındaki dalgalanma ve yükselen tahvil faizleri küresel risk iştahını baskılarken, yapay zeka ve çip üreticisi hisselerindeki güçlü seyir endeksleri destekledi. Perşembe günü ABD endekslerinde Cuma kapanışa göre S&P 500 %0,7, Nasdaq %1,6 artış kaydederken Dow Jones %0,6 değer kaybetti.
BIST-100 endeksinde fon piyasasındaki gelişmeler nedeniyle negatif görünüm izlendi. Endeks Perşembe kapanışı itibarıyla Cuma gününe göre %3,0geriledi. Türkiye’nin 5 yıllık CDS primi bu hafta 8 baz puan artışla 232 baz puan düzeyinde gerçekleşti. 2 yıllık gösterge tahvilin faizi 77 baz puan azalarak %39,98’e gerilerken, 10 yıllık tahvil faizi de 9 baz puan artarak %35,27 düzeyine yükseldi.
Gelecek haftanın gündemi…
Gelecek hafta küresel veri gündeminde ABD ve İngiltere’nin ikinci çeyreğe ilişkin nihai büyüme verileri, başlıca ekonomilerde açıklanacak PMI verileri ve Euro Alanı Eylül ayına ilişkin öncü TÜFE enflasyonu öne çıkıyor. ABD’de ayrıca Ağustos ayına ilişkin çekirdek kişisel tüketim harcamaları (PCE) enflasyonu ile Eylül ayı tarım dışı istihdam ve işsizlik oranı verileri takip edilecek. Yurt içinde Ağustos ayına ilişkin işsizlik oranı ile Eylül ayı ekonomik güven endeksi ve İSO imalat sanayi PMI verileri açıklanacak.
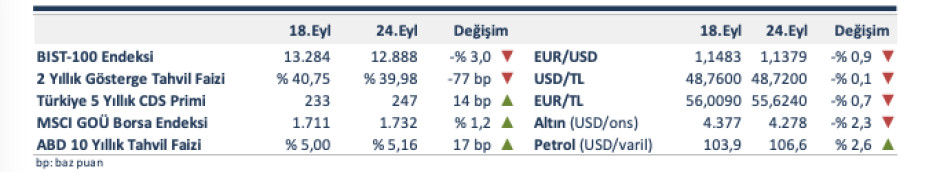
Kaynak: Türkiye İş Bankası
Önceki Gün
Eylül
21
Sonraki Gün
Ekim
5