ENGLISH


17 Ağustos 2026 Piyasa Günlüğü
Piyasalarda Geçen Haftanın Özeti
Küresel enerji arzına ilişkin endişeler sürüyor.
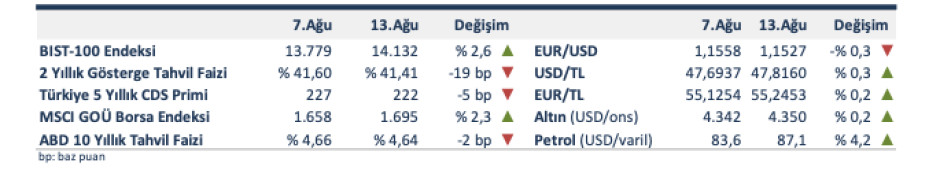
Geçtiğimiz hafta Hürmüz Boğazı’nın yeniden açılmasına yönelik güçlenen iyimser hava, bu hafta diplomatik süreçte ilerleme sağlanamaması, bölgede devam eden gerilim ve taraflarca yapılan açıklamalar sebebiyle tekrar zayıfladı. ABD tarafı İran’ı ekonomik olarak izole etmeye yönelik önlemlere gideceğini açıklarken, İran’ın, Hürmüz Boğazı’nın yeniden açılması için ABD’den yaptırımların kaldırılması ve tazminat ödenmesi gibi koşullarda ısrarlı tutumunu sürdürdüğü görüldü. ABD’nin İran’a yönelik süresiz deniz ablukası tehdidi ve Hürmüz Boğazı’ndan geçen gemi trafiğinin ortalama seviyelerin altında kalması da enerji arzına ilişkin riskleri gündemde tutarak petrol fiyatları üzerinde yukarı yönlü baskı oluşturdu. ABD ham petrol stoklarındaki güçlü artış ve OPEC’in 2026 yılı küresel petrol talebi artış tahminini günlük 780 bin varilden 580 bin varile indirmesi fiyatlardaki yükselişi bir miktar sınırlandırsa da Brent türü ham petrolün varil fiyatı Perşembe günü itibarıyla geçen hafta kapanışına kıyasla %4,2 yükselişle 87,07 USD düzeyine çıktı.
ABD’de açıklanan veriler enflasyonda yavaşlama sinyalleri verdi.
ABD’de tüketici fiyatları Temmuz’da aylık bazda %0,1 ile piyasa beklentileri paralelinde artarken, yıllık TÜFE enflasyonu Haziran’daki %3,5 seviyesinden %3,4’e geriledi. Enerji fiyatlarındaki düşüşün manşet enflasyondaki iyileşmede etkili olduğu bu dönemde gıda ve enerji hariç çekirdek TÜFE aylık bazda %0,2, yıllık bazda %2,5 artış kaydetti. Aynı dönemde üretici fiyatları aylık bazda %0,2 artış beklentisine karşılık değişim kaydetmezken, yıllık ÜFE enflasyonu %5,5’ten %4,7’ye geriledi (beklenti: %4,9). Böylece enflasyonda Haziran’da görülen yavaşlama sinyallerinin Temmuz’da da devam ettiği görüldü. Geçtiğimiz hafta beklentilerin altında kalan tarım dışı istihdam verisinin ardından zayıflayan Fed’den faiz artırım beklentileri, ılımlı enflasyon verileriyle birlikte bir miktar daha geriledi. Bu sabah itibarıyla söz konusu fiyatlama %27 civarında bulunuyor.
Euro Alanı’nda açıklanan veriler…
Euro Alanı’nda ikinci çeyreğe ilişkin revize büyüme verileri çeyreklik bazda %0,4, yıllık bazda %1,0 oranıyla öncü verileri teyit etti. Böylece yıllık bazda son 4 yılın en güçlü büyüme performansının sergilendiği bölgede, Sentix yatırımcı güveni endeksi de Ağustos’ta Orta Doğu’da geriliminin başlamasından bu yana en yüksek seviyesine ulaşarak ekonomik aktivitedeki olumlu görünümün sürdüğünü gösterdi.
Cari işlemler dengesi Haziran’da 4,2 milyar USD açık verdi.
Haziran’da ödemeler dengesi tanımlı dış ticaret açığı yıllık bazda %31 oranında genişleyerek 8,5 milyar USD düzeyine çıktı. Buna karşılık cari işlemler hesabı hizmet gelirlerindeki olumlu görünümün etkisiyle 4,2 milyar USD ile piyasa beklentilerinin altında açık verdi. Böylece, Ocak- Haziran döneminde 34,5 milyar USD olan cari açık, 12 aylık kümülatif verilere göre 38,9 milyar USD’ye yükseldi.
TCMB yılın üçüncü Enflasyon Raporu’nu yayımladı.
TCMB yılın üçüncü Enflasyon Raporu’nda, 2026 yıl sonuna ilişkin ara hedefini %24 düzeyinde korurken, enflasyon tahminini %26’dan %28’e yükseltti. Yüksek belirsizlik nedeniyle tahmin aralığı paylaşmama yaklaşımını bu raporda da sürdüren TCMB, yıl sonu tahminindeki 2 puanlık yukarı yönlü güncellemede TL cinsi ithalat fiyatlarının, yönetilen yönlendirilen fiyatlar ile eşel mobil uygulamasına yönelik düzenlemelerin ve gıda enflasyonu varsayımında yapılan yukarı yönlü güncellemelerin etkili olduğu ifade edildi. Raporda 2026 yıl sonu gıda enflasyonu varsayımı %26,3’ten %28,5’e, ithalat fiyatlarında yıllık artış tahmini de %6,3’ten %6,9’a çıkarılırken, yıllık ortalama petrol fiyatı varsayımı 89,4 USD’den 87,8 USD’ye çekildi. Enflasyonun bir süredir %30’un üzerinde dalgalandığına ve dezenflasyonun yavaşladığına dikkat çeken Başkan Karahan, kredi büyümesindeki yavaşlamanın ve zayıf iç talebin dezenflasyonu desteklediğini, uygun koşullar sağlandığında bir hafta vadeli repo ihalelerine başlanacağını belirtti. Karahan, görünümde kalıcı bir bozulma olması halinde yeniden sıkılaşmaya gitmeye hazır olduklarını da ifade etti.
Piyasanın yıl sonu enflasyon beklentisi %29,43’e yükseldi.
TCMB’nin yayımladığı Piyasa Katılımcıları Anketi’nin sonuçları enflasyon beklentilerindeki bozulmanın sürdüğüne işaret etti. Piyasanın bu yıl sonuna ilişkin enflasyon beklentisi kesintisiz yükselişini yedinci ayına taşıyarak %29,43 düzeyine çıkarken, 2027 yıl sonu enflasyon beklentisi de %21,94 düzeyine yükseldi. Katılımcıların Ağustos için aylık enflasyon beklentisinin %1,67 seviyesinde şekillendiği görüldü. Piyasanın USD/TL beklentisi 2026 sonu için sınırlı bir artışla 51,66’ya çıkarken, 12 ay sonrası için 57,43 düzeyinde oluştu. Ankete göre piyasa katılımcılarının yıl sonuna ilişkin cari açık beklentileri de 50,2 milyar USD’ye yükseldi. Katılımcıların ekonomik büyüme beklentileri ise 2026 yılı için %3,1 düzeyinde korunurken, 2027 yılı için %4,1’den %4,0’e geriledi.
Üretim endeksleri Haziran’da zayıf bir görünüm sundu.
Sanayi üretim endeksi Haziran’da aylık bazda 0,1 ile sınırlı bir artış kaydederken, imalat sanayiinde üretim değişmedi. Bu dönemde üretim imalat sanayiinin 24 alt sektöründen 15’inde daraldı. Haziran’da sanayi üretimi yıllık bazda ise %1,4 azaldı. Aynı dönemde hizmet üretim endeksi aylık bazda %0,6, yıllık bazda %1,3 oranında artış kaydetti. İnşaat üretim endeksi ise aylık bazda %0,5, yıllık bazda %6,0 ile gerilemesini sürdürdü.
Böylece yılın ikinci çeyreğinde sanayi üretimi Nisan ayında sergilediği olumlu görünümün etkisiyle yıllık bazda %1,4, hizmet üretimi de %1,2 büyürken, inşaat üretimi %2,6 ile 2022’nin son çeyreğinden bu yana ilk kez daraldı.
İç talebe ilişkin göstergeler
Haziran’da toptan ticaret satış hacmi aylık bazda %4,0 artmasına karşılık yüksek bazın da etkisiyle geçen yılın aynı dönemine kıyasla %9,4 geriledi. Perakende ticaret hacmi ise aynı dönemde aylık bazda %0,7 ile sınırlı genişlerken, endeksin yıllık artışı %11,8 ile bir önceki aya (%12,8) göre bir miktar yavaşladı. Saat ve mücevher hariç perakende satışlarda da Haziran’da yavaşlama görüldü. Böylece, bu dönemde aylık bazda %1,9 genişleyen toplam ticaret satış hacmi, yıllık bazda %4,5 düşüş kaydetti. Yılın ikinci çeyreğinde perakende satış hacmi yıllık bazda %12,1 artarken, toplam ticaret satış hacmi toptan satışlardaki (yıllık bazda -%6,8) zayıf seyrin etkisiyle %2 daraldı. Temmuz ayında yıllık bazda %17,0 azalan konut satışları verisi de iç talepteki yavaşlamayı teyit etti.
Finansal piyasalar
Bu hafta gündemin odağında yer alan ABD enflasyon verileri ve jeopolitik belirsizlikler sebebiyle yatırımcıların genel olarak temkinli bir tutum sergilediği görüldü. MSCI Dünya borsa endeksi Perşembe kapanışı itibarıyla geçtiğimiz Cuma’ya göre %0,5 ile sınırlı bir artış kaydederken, MSCI Gelişmekte Olan Ülkeler borsa endeksi Asya tarafındaki yapay zeka ve yüksek teknoloji odaklı hisselerde izlenen güçlü artışın etkisiyle %2,3 yükseldi. ABD’de yüksek kamu borçluluğuna ve enflasyonist risklere ilişkin endişeler uzun vadeli tahvil faizlerinde yükselişleri beraberinde getirdi.
Yurt içinde BIST-100 endeksi bu hafta Perşembe kapanışı itibarıyla Cuma gününe kıyasla %2,6 yükseldi. Türkiye’nin CDS primi 5 baz puan düşüşle 222 baz puan düzeyinde kaydedildi.
Gelecek haftanın gündemi…
Gelecek hafta küresel gündemde başlıca ekonomilerin Ağustos ayına ilişkin öncü PMI verileri ile Çin Merkez Bankası’nın toplantısı öne çıkıyor. Yurt içinde merkezi yönetim bütçe dengesi ve güven endeksleri açıklanacak. Ayrıca, Orta Doğu’daki gelişmeler yakından takip edilmeye devam edilecek.
Kaynak: Türkiye İş Bankası
Önceki Gün
Ağustos
10
Sonraki Gün
Ekim
5