ENGLISH


20 Temmuz 2026 Piyasa Günlüğü
Piyasalarda Geçen Haftanın Özeti
Orta Doğu’daki gelişmeler gündemdeki yerini koruyor.
ABD ve İran arasındaki çatışmaların devam etmesi hafta boyunca piyasalarda jeopolitik endişelerin artmasına neden oldu. İran, ABD’nin abluka altına aldığı Hürmüz Boğazı’nı kapattığını duyururken, ABD Başkanı Trump da boğazdaki güvenliği sağlamaya devam edeceklerini belirterek geçiş yapacak gemilerden %20 oranında ücret talep edilebileceğini söyledi. Öte yandan, izleyen günlerde geçiş ücretinden vazgeçtiğini duyuran Trump, İran ile anlaşmanın hala mümkün olduğunu da söyledi. Ancak, bölgede çatışmaların devam etmesine bağlı olarak artan arz endişeleri petrol fiyatlarında haftalık bazda %10’un üzerinde artışı beraberinde getirdi. OPEC ise aylık petrol piyasası raporunda 2026 için küresel petrol talebi artışı tahminini günlük 970 bin varilden 780 bin varile düşürdü.
ABD’de enflasyon verileri beklentilerin altında gerçekleşti.
ABD’de bu hafta yoğun bir veri gündemi izlendi. Ülkede Haziran ayında perakende satışlar aylık bazda piyasa beklentilerine paralel olarak %0,2 oranında yükselirken, aynı dönemde bekleyen konut satışları %5,4 ile öngörülenden hızlı düştü. Temmuz ayına ilişkin Philadelphia Fed iş iklim endeksinin 41,4 ile beklentilerin oldukça üzerinde gerçekleşmesi dikkat çekti. Geçtiğimiz haftaya ilişkin işsizlik maaşı başvurularının da 208 bin kişi ile öngörülerin altında gerçekleştiği haftada, açıklanan verilerin genel olarak ekonomik aktiviteye ilişkin olumlu bir görünüm sunduğu değerlendirildi.
Bu haftanın yoğun veri gündemi içinde ABD’nin enflasyon göstergeleri ön plana çıktı. Haziran’da aylık bazda %0,1 oranında gerilemesi beklenen TÜFE’nin %0,4 ile beklentilerden hızlı düşmesiyle yıllık TÜFE enflasyonu %3,5’e geriledi. Ayrıca, bu dönemde çekirdek TÜFE’nin aylık bazda yatay bir seyir izleyerek beklentilerden daha olumlu bir görünüm sunmasıyla yıllık çekirdek enflasyon da %2,6 düzeyine geriledi. Olumlu TÜFE verilerine ek olarak ÜFE’nin de Haziran’da aylık bazda %0,3 ile Ağustos 2025’ten beri ilk defa düşüş kaydetmesi olumlu bir gelişme olarak kaydedildi. Böylece yıllık ÜFE enflasyonu %5,5 ile beklentilerin belirgin ölçüde altında kaldı. ABD’de açıklanan olumlu enflasyon verileri Fed'in Temmuz ayında faiz artıracağı yönündeki beklentileri rafa kaldırsa da, Orta Doğu kaynaklı jeopolitik risklerin canlı tuttuğu enflasyon endişeleri, faiz artışı olasılığının masada kalmasına neden oluyor. Bu durum, enflasyondaki iyileşmenin piyasalar üzerindeki olumlu etkisini sınırlandırarak temkinli duruşun korunmasına yol açıyor. Bu çerçevede altının ons fiyatı Kasım 2025’ten bu yana ilk defa kapanışta 4.000 USD düzeyinin altına inerken, yapay zeka hisselerine yönelik yüksek değerleme endişelerinin yarattığı satış baskısının da etkisiyle bu hafta küresel ölçekte hisse senedi piyasalarında aşağı yönlü bir seyir izlendi.
Çin ekonomisi ikinci çeyrekte ivme kaybetti.
Çin’de GSYH büyümesi yılın ikinci çeyreğinde yıllık bazda %4,3 ile beklentilerin altında gerçekleşti. Böylece Çin ekonomisi 2022 yılının son çeyreğinden bu yana en zayıf büyüme performansını kaydetti. Büyümedeki ivme kaybında gayrimenkul sektöründe süregelen durgunluğun yanı sıra iç talepteki zayıf seyrin etkili olduğu değerlendiriliyor.
Petrol fiyatlarındaki yüksek seyre bağlı olarak güçlenen enflasyonist endişeler, küresel merkez bankaları üzerinde sıkılaştırıcı yönde baskı yaratmaya devam ediyor. Bu paralelde, Haziran'da %3,2 ile son yılların en yüksek yıllık enflasyonunun kaydedildiği Güney Kore'de, merkez bankası Ocak 2023'ten bu yana ilk kez faiz artırım kararı alarak politika faizini 25 baz puan yükselişle %2,75 seviyesine çekti.
Euro Alanı’nda ise Haziran ayına ilişkin nihai yıllık TÜFE enflasyonu %2,8 ile öncü veriyi teyit etti. Ayrıca, Mayıs ayında bölgenin sanayi üretimi yıllık bazda %1,2 ile %0,5 düzeyindeki beklentiden hızlı daralarak zayıf seyrini sürdürdü.
Yurt içinde ödemeler dengesi ve merkezi yönetim bütçe verileri açıklandı.
Mayıs’ta cari işlemler hesabı 1,5 milyar USD ile beklentilerin üzerinde açık verdi. Böylece, 12 aylık kümülatif cari açık 37,3 milyar USD seviyesine yükseldi.
Haziran ayında merkezi yönetim bütçe gelirleri yıllık bazda %66 oranında artarak 1,5 trilyon TL, bütçe harcamaları ise %12,6 ile daha ılımlı bir yükselişle 1,4 trilyon TL oldu. Böylece bu dönemde merkezi yönetim bütçesi 114,2 milyar TL, faiz dışı denge de 315,8 milyar TL fazla verdi.
Perakende satışlar Mayıs’ta aylık bazda %2,4 yükseldi.
TÜİK tarafından yayımlanan verilere göre, ticaret satış hacmi Mayıs’ta aylık bazda %0,7 oranında sınırlı bir artış kaydetti. Bu dönemde alt sektörlerde belirgin bir ayrışma gözlendi; ticari aktivitedeki yavaşlamanın etkisiyle toptan ticaret satış hacmi aylık %0,6 azalırken, perakende satış hacmi %2,4 oranında artarak nispeten olumlu bir görünüm sundu. Para politikasındaki sıkı duruşa rağmen perakende tarafında görülen bu artış, perakende sektöründe iç talebin halen canlı olduğunu ortaya koydu.
Öte yandan, hizmet ve inşaat üretim endeksleri Mayıs ayında aylık bazda %0,4 oranında geriledi. Hizmet üretiminin Nisan’ın ardından Mayıs ayında da gerilemesi hizmet sektöründeki yavaşlamanın belirginleştiğine işaret etti. Mayıs’ta bilgi ve iletişim alt endeksindeki %7,5’lik düşüş dikkat çekti. Yılın ilk çeyreğinde nispeten zayıf bir performans sergileyen inşaat üretim endeksinin ikinci çeyrekte henüz beklenen toparlanmayı kaydedemediği görülüyor. Endeksin Mayıs itibarıyla yıllık bazda %3 oranında düşüş kaydetmesi dikkat çekti.
Konut satışları Haziran’da toparlandı.
Türkiye genelinde toplam konut satışları Haziran ayında yıllık bazda %15,8 oranında artış kaydederek 129 bin 979 adet seviyesinde gerçekleşti. Bu dönemde ilk el konut satışları yıllık %23,1 yükselişle 43 bin 406 adede ulaşarak yılın en yüksek aylık performansını sergilerken, ikinci el konut satışları da %12,5 artışla 86 bin 573 oldu. Sıkı para politikasına rağmen, ipotekli konut satışlarının geçmiş yılın düşük baz etkisinin de katkısıyla yıllık %72,1 oranında sert bir yükselişle 25 bin 993 adede çıkması dikkat çekti.
Konut Fiyat Endeksi Haziran ayında bir önceki aya göre %2,0 oranında artarak 231,5 seviyesinde gerçekleşirken endeks Haziran 2025’e göre %24,5 oranında artış kaydetti. Böylece, yıllık TÜFE enflasyonunun %32,11 olduğu Haziran ayında konut fiyatlarındaki reel düşüşün devam ettiği görüldü.
Yurt içi finansal piyasalar…
Küresel ölçekte hisse senedi piyasalarında satış baskısının yoğunlaştığı haftada BIST-100 endeksi Perşembe kapanışı itibarıyla geçen hafta Cuma gününe kıyasla %0,5 oranında düşüş kaydetti. Bu dönemde Türkiye’nin CDS primi 5 baz puan yükselerek 231 seviyesine yükselirken 2 ve 10 yıllık gösterge tahvillerin faiz oranları sırasıyla 43 ve 60 baz puan artış kaydetti.
Gelecek haftanın gündemi…
Gelecek hafta yurt içi piyasaların odağında TCMB’nin faiz kararı ve TCMB Piyasa Katılımcıları Anketi yer alacak. Ayrıca, uluslararası derecelendirme kuruluşlarından Fitch’in 17 Temmuz’da, Moodys’in ise 24 Temmuz’da Türkiye ekonomisine ilişkin değerlendirmelerini yayımlamaları bekleniyor. Küresel tarafta ise ECB ve Çin Merkez Bankası (PBoC) faiz kararları, ABD ve Euro Alanı öncü PMI verileri ile Orta Doğu’daki gelişmeler haftanın ana gündemini oluşturacak.
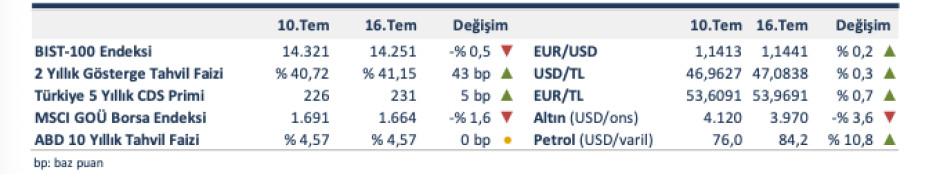
Kaynak: Türkiye İş Bankası
Önceki Gün
Temmuz
13
Sonraki Gün
Ekim
5